« Du caddie au clic : 100 ans de consommation française » racontés par Charlotte Dennery
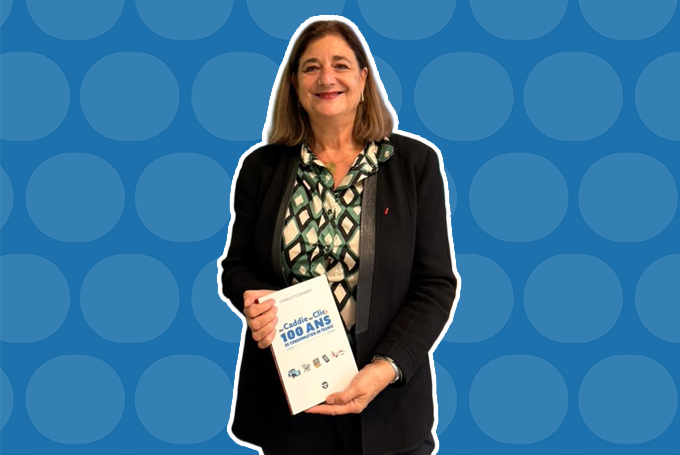
Charlotte Dennery publie aujourd’hui, le 5 novembre, Du caddie au clic, 100 ans de consommation en France, ouvrage dans lequel elle mêle souvenirs personnels, regard d’économiste et enseignements tirés des études de l’Observatoire Cetelem et décrypte les grands mouvements de bascule qui ont jalonné le développement de la consommation en un siècle.
Depuis les Trente Glorieuses et jusqu’à l’horizon 2050, elle aborde l’essor du confort domestique, la montée du marketing et de l’individualisation, l’irruption d’Internet, la transition vers l’immatériel, puis l’émergence d’un consommateur à la fois connecté, engagé… et contraint.
Rendez-vous avec Charlotte le 26 novembre à 17h30 dans l’auditorium d’Unicity et en Teams pour une présentation de son livre suivie d’une dédicace !
Une invitation vous parviendra prochainement.
La consommation, une histoire vécue au rythme des grandes innovations
Des premiers hypermarchés au paiement par smartphone, du catalogue de vente par correspondance aux plateformes numériques, Charlotte raconte à travers plusieurs périodes de consommation charnières (1950 – 1975 ; 1975 – 1990 ; 1990 – 2000, puis au cœur du XXIe siècle) une histoire qu’elle a aussi vécue. Celle d’une génération qui a découvert la consommation de masse, l’équipement du foyer, le Walkman, le Minitel, les abonnements, puis la révolution du e-commerce et de l’économie de l’usage.
Elle explique que ces innovations qui nous semblent aujourd’hui familières ont bouleversé en quelques décennies notre rapport aux objets, au temps, au choix et à la propriété et montre comment chacune de ces évolutions s’est installée progressivement dans le quotidien, sans apparaître immédiatement comme une révolution.
Dès les années 1950, de nouveaux acteurs comme Cetelem contribuent déjà à rendre possible la consommation, qui se transforme au service « des rythmes de vie » changeants.
Charlotte nous invite à contextualiser le rôle du crédit à la consommation : c’est au temps de la consommation glorieuse que le premier crédit renouvelable de Cetelem (crédit Coup de Pouce) émerge, permettant à des ménages aux revenus modestes « d’accéder plus rapidement aux équipements qui transforment leur vie quotidienne », il n’a donc jamais été qu’un simple moyen de paiement.
Un décryptage de l’évolution des modes de vie
En tant qu’observatrice depuis plusieurs décennies de la consommation des ménages, Charlotte décrypte les liens entre consommation, pouvoir d’achat et crédit à travers un récit thématique et chronologique. Elle s’attarde ainsi sur l’individualisation des pratiques et son impact sur « l’évolution du rapport entre consommation et identité ».
À cette période (1980-1990), elle raconte que certains événements (décisions politiques, Internet, le commerce en ligne …) permettent une croissance des volumes de crédit à la consommation et une évolution de son rôle.
Le crédit accompagne désormais la gestion du budget, et permet de « maintenir un équilibre dans la durée » en jouant un « rôle d’amortisseur ».
Dans les années 2000, le crédit s’adapte aux habitudes des consommateurs : « l’octroi de crédit devient de plus en plus digital, intégré au parcours d’achat du e-commerce. »
Ainsi, entre 1950 et aujourd’hui, la consommation par habitant en France a été multipliée par cinq. Mais cette progression ne dit pas tout : la structure des dépenses s’est profondément transformée, du matériel vers l’immatériel, de la possession vers l’abonnement, et désormais de l’achat vers l’accès, la location ou la seconde main. Avec toutes ces évolutions, le consommateur n’est pas forcément devenu plus responsable ou rationnel. Charlotte montre justement que l’une des caractéristiques les plus frappantes de la consommation réside dans la « coexistence de comportements apparemment contradictoires ».
À travers ces deux fonctions, Charlotte Dennery porte deux perspectives complémentaires : celle de la stratégie d’une entreprise et celle des enjeux collectifs de toute une profession.
Une esquisse des futurs possibles de la consommation
Enfin, Charlotte réalise une projection dans le futur quant à la consommation : plateformes omniprésentes, économie de l’usage, seconde main, vieillissement de la population et marché des séniors, intelligence artificielle, contraintes énergétiques…
Pour faire face aux défis démographiques, climatiques, géopolitiques et sociaux, elle s’interroge sur la manière dont évolueront nos façons de consommer. Evolutions qui auront également un impact sur le crédit.
Selon elle, le crédit « demeurera indispensable pour financer les dépenses les plus importantes, qu’il s’agisse du logement, de la mobilité, de la rénovation énergétique ou des investissements nécessaires à la transition écologique. Dans le même temps, de nouvelles formes de financement, intégrées aux plateformes de commerce ou reposant sur l’analyse en temps réel des données financières des ménages, pourraient rendre l’accès au crédit plus fluide, plus personnalisé et plus instantané. »